Seguro para casas en la costa de Texas, con el windstorm bien armado.
Insurance for homes on the Texas coast, with windstorm set up right.
En Galveston, Corpus Christi, South Padre, Port Aransas, Rockport o Freeport, asegurar una casa no es una sola póliza. Muchas veces son dos: la póliza de casa sin viento y una póliza de windstorm. Te ayudamos a armar las dos, en español.
In Galveston, Corpus Christi, South Padre, Port Aransas, Rockport or Freeport, insuring a home is not one policy. Often it is two: a home policy without wind and a windstorm policy. We help you set up both, in Spanish.
En la costa, el viento muchas veces va en otra póliza
On the coast, wind is often on another policy
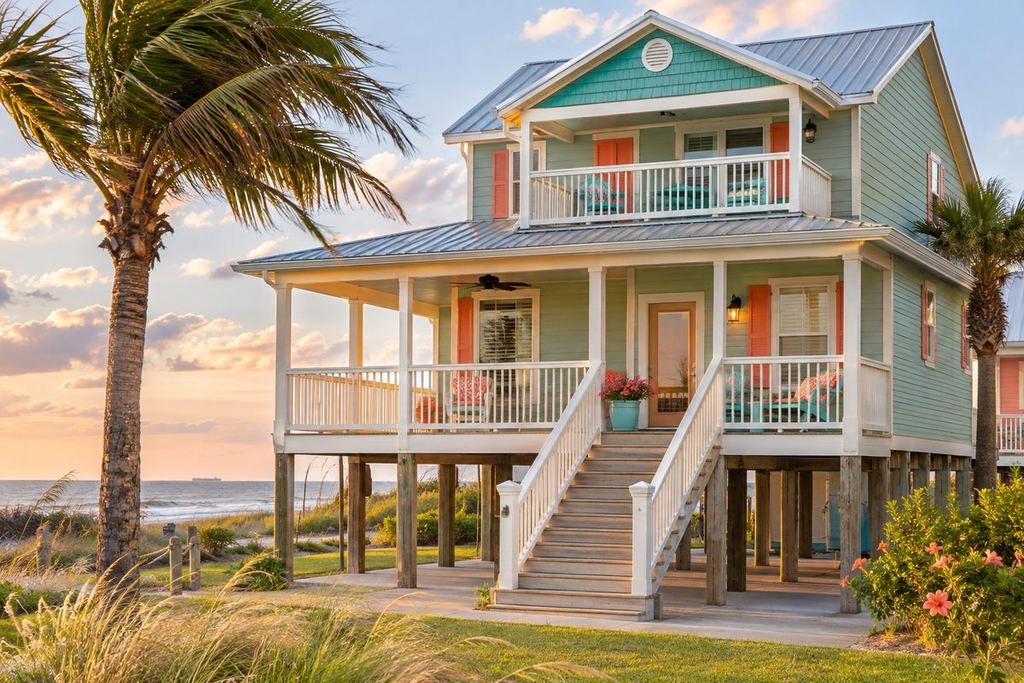
En los 14 condados de la costa de Texas y parte del condado de Harris, muchas aseguradoras privadas venden la póliza de casa excluyendo el viento y el granizo. Ese riesgo se asegura aparte, con frecuencia a través de TWIA (Texas Windstorm Insurance Association), que es el mercado de último recurso para windstorm en esa zona. Si compras o refinancias, tu banco va a pedir las dos coberturas. Y si la casa se construyó o se reparó después de 1988, TWIA normalmente pide el certificado de cumplimiento de windstorm (WPI-8). Revisamos que no quede un hueco entre las dos pólizas, porque en un huracán ese hueco sale muy caro.
In Texas's 14 coastal counties and part of Harris County, many private insurers write the home policy excluding wind and hail. That risk is insured separately, often through TWIA (Texas Windstorm Insurance Association), the market of last resort for windstorm in that area. If you buy or refinance, your lender will require both coverages. And if the home was built or repaired after 1988, TWIA usually requires a windstorm certificate of compliance (WPI-8). We make sure there is no gap between the two policies, because in a hurricane that gap gets very expensive.
Casas costeras que aseguramos
Coastal homes we insure
- Casas donde vives en la costa: Galveston, League City, Texas City, Corpus Christi, Brownsville, Port Lavaca y más.
- Casas de playa o segunda casa: South Padre Island, Port Aransas, Rockport, Surfside o Freeport.
- Casas elevadas sobre pilotes: la construcción y la elevación cambian el precio y las opciones.
- Compradores que van a cerrar: el banco pide póliza de casa y windstorm antes del cierre.
- Casas en la costa que rentas: largo plazo o vacaciones; el tipo de renta cambia la póliza.
- Homes you live in on the coast: Galveston, League City, Texas City, Corpus Christi, Brownsville, Port Lavaca and more.
- Beach or second homes: South Padre Island, Port Aransas, Rockport, Surfside or Freeport.
- Homes elevated on pilings: construction and elevation change the price and the options.
- Buyers about to close: the lender requires a home policy and windstorm before closing.
- Coastal homes you rent out: long-term or vacation; the type of rental changes the policy.
Las piezas de un seguro de casa en la costa.
The pieces of a coastal home policy.
Póliza de casa sin viento (ex-wind)
Home policy without wind (ex-wind)
Cubre fuego, robo, agua repentina desde adentro, responsabilidad civil y más, pero excluye viento y granizo.
Covers fire, theft, sudden water from inside, liability and more, but excludes wind and hail.
Windstorm (TWIA o mercado privado)
Windstorm (TWIA or private market)
Cubre el daño por viento y granizo, incluyendo huracanes. Revisamos si hay opción privada antes de ir a TWIA.
Covers wind and hail damage, including hurricanes. We check for a private option before going to TWIA.
Certificado WPI-8
WPI-8 certificate
Demuestra que la casa cumple el código de construcción para viento. Sin él, TWIA puede no asegurar la casa.
Shows the home meets the windstorm building code. Without it, TWIA may not insure the home.
Deducible de viento
Wind deductible
Suele ser un porcentaje del límite de la casa. Lo convertimos a dólares para que sepas qué pagarías en un huracán.
It is usually a percentage of the home's limit. We convert it to dollars so you know what you would pay in a hurricane.
Contenido y gastos adicionales
Contents and additional living expenses
Tus pertenencias y el costo de vivir fuera si la casa no se puede habitar. Verificamos cómo responde cada póliza.
Your belongings and the cost of living elsewhere if the home is unlivable. We check how each policy responds.
Inundación: póliza aparte
Flood: a separate policy
Ni la póliza de casa ni el windstorm cubren inundación por marejada o agua que sube. Es otra póliza.
Neither the home policy nor windstorm covers flood from storm surge or rising water. It is a different policy.
Lo que pasa en la costa de Texas.
What happens on the Texas coast.
Un huracán arranca parte del techo
A hurricane tears off part of the roof
El daño por viento y la lluvia que entra por el techo roto van por la póliza de windstorm, después del deducible.
Wind damage and rain coming through the broken roof go through the windstorm policy, after the deductible.
La marejada entra a la casa
Storm surge enters the home
El agua que sube del mar es inundación. No la cubre la póliza de casa ni la de windstorm.
Water rising from the sea is flood. Neither the home nor the windstorm policy covers it.
Compraste y no hay WPI-8
You bought and there is no WPI-8
Una ampliación no tenía certificado. Te explicamos qué opciones hay y qué se necesita para obtenerlo.
An addition had no certificate. We explain the options and what is needed to obtain it.
Hay una tormenta en el Golfo
There is a storm in the Gulf
Cuando una tormenta con nombre se acerca, normalmente no se pueden emitir pólizas nuevas. Asegura con tiempo.
When a named storm approaches, new policies usually cannot be issued. Get covered ahead of time.
Lo que necesitamos para cotizarte.
What we need to quote you.
- La dirección de la casa y si es tu residencia principal, segunda casa o renta.
- Año de construcción, pies cuadrados, tipo de construcción y si está elevada.
- El certificado WPI-8 (o equivalente) si la casa o alguna ampliación es posterior a 1988.
- El año del techo y si tiene protección de ventanas (shutters o vidrio de impacto).
- Tus pólizas actuales de casa y de windstorm, si las tienes, y el nombre de tu banco.
- The home's address and whether it is your primary residence, second home or a rental.
- Year built, square footage, construction type and whether it is elevated.
- The WPI-8 certificate (or equivalent) if the home or any addition is after 1988.
- The roof's year and whether it has window protection (shutters or impact glass).
- Your current home and windstorm policies, if any, and your lender's name.
La cobertura, los requisitos y los costos dependen de la aseguradora, la propiedad o el negocio y los términos de cada póliza. Esta página es informativa y no sustituye el texto de una póliza.
Coverage, requirements and costs depend on the insurer, the property or business and each policy's terms. This page is informational and does not replace policy language.
Lo que preguntan nuestros clientes.
What our clients ask.
TWIA (Texas Windstorm Insurance Association) es el asegurador de último recurso para viento y granizo en los 14 condados costeros de Texas y parte del condado de Harris. Asegura el daño por viento, incluyendo huracanes, cuando el mercado privado no lo ofrece. Se usa junto con una póliza de casa que excluye el viento. Podemos ayudarte a evaluar tu opción con TWIA o con el mercado privado.
TWIA (Texas Windstorm Insurance Association) is the insurer of last resort for wind and hail in Texas's 14 coastal counties and part of Harris County. It insures wind damage, including hurricanes, when the private market does not offer it. It is used together with a home policy that excludes wind. We can help you evaluate a TWIA or private-market option.
El WPI-8 es el certificado de cumplimiento que emite el Departamento de Seguros de Texas (TDI) cuando una casa o una reparación cumple el código de construcción para viento. TWIA normalmente lo pide para estructuras construidas, ampliadas o con techo cambiado después de 1988. Sin ese certificado, la casa puede no ser elegible.
The WPI-8 is the certificate of compliance issued by the Texas Department of Insurance (TDI) when a home or repair meets the windstorm building code. TWIA usually requires it for structures built, added to or re-roofed after 1988. Without that certificate, the home may not be eligible.
Depende de si tu póliza incluye o excluye el viento. En la costa de Texas muchas pólizas de casa excluyen viento y granizo, y el daño de un huracán por viento lo cubre la póliza de windstorm. La aseguranza contra inundación por marejada es aparte. Revisamos tu dec page para confirmarlo.
It depends on whether your policy includes or excludes wind. On the Texas coast, many home policies exclude wind and hail, and hurricane wind damage is covered by the windstorm policy. Flood from storm surge is separate. We review your dec page to confirm it.
No. El windstorm cubre el daño por viento y granizo, y la lluvia que entra por una abertura que causó el viento. El agua que sube, la marejada y la inundación se aseguran con una póliza de flood aparte. Tu banco puede exigirla si la casa está en zona de inundación.
No. Windstorm covers wind and hail damage, and rain that enters through an opening caused by wind. Rising water, storm surge and flooding are insured with a separate flood policy. Your lender may require it if the home is in a flood zone.
Normalmente no. Cuando una tormenta con nombre entra o se acerca al Golfo, las aseguradoras y TWIA suelen suspender la emisión de pólizas nuevas o aumentos de cobertura en la zona. Por eso conviene asegurar la casa con tiempo, sobre todo antes de la temporada de huracanes, que empieza el 1 de junio.
Usually not. When a named storm enters or approaches the Gulf, insurers and TWIA typically suspend new policies or coverage increases in the area. That is why it pays to insure the home ahead of time, especially before hurricane season, which starts June 1.
No siempre. Si la rentas por noches o semanas, muchas pólizas de casa limitan o excluyen ese uso. Dependiendo de cuánto la rentes, puede necesitar una póliza de segunda casa con renta ocasional o una póliza comercial de short-term rental. Te ayudamos a escoger la correcta.
Not always. If you rent it by the night or week, many home policies limit or exclude that use. Depending on how much you rent it, it may need a second-home policy with occasional rental or a commercial short-term rental policy. We help you choose the right one.
Sí. Trabajamos todo Texas por teléfono, WhatsApp y email, en español o en inglés, así que no tienes que venir a la oficina. Muchos de nuestros clientes viven en Dallas, Houston o San Antonio y tienen su casa de playa en Galveston, Port Aransas o South Padre.
Yes. We work across Texas by phone, WhatsApp and email, in Spanish or English, so you never need to come to the office. Many of our clients live in Dallas, Houston or San Antonio and have their beach home in Galveston, Port Aransas or South Padre.
Otros seguros que trabajamos.
Other coverage we write.
Viento y GranizoWind & Hail
Entiende tu deducible de viento y granizo en dólares y qué pasa con tu techo después de una tormenta.
Understand your wind and hail deductible in dollars and what happens to your roof after a storm.
Ver cobertura y preguntas →See coverage & FAQs →
Casa de VacacionesVacation Home
Seguro para tu segunda casa: la del lago, la del Hill Country o la de la costa.
Insurance for your second home: the lake house, the Hill Country place or the coast.
Ver cobertura y preguntas →See coverage & FAQs →
Seguro de CasaHome Insurance
Homeowners para casas nuevas, de 20 años o de 50 años, con el deducible de viento y granizo bien explicado.
Homeowners coverage for new, 20-year-old or 50-year-old homes, with the wind/hail deductible clearly explained.
Ver cobertura y preguntas →See coverage & FAQs →